01
Memoria ENISA
Convertimos la historia de la empresa en un documento claro, consistente y defendible ante el analista.
Diseñamos, preparamos y defendemos tu operación ENISA de principio a fin. Primero te decimos si encaja. Después construimos el expediente para que el analista pueda defenderlo internamente.


Funciona especialmente bien cuando hay crecimiento, fondos propios y una historia financiera que se puede defender.
El trabajo no es rellenar el portal. Es construir una operación que aguante preguntas financieras, estratégicas y de riesgo.
Revisar mi operación ↗La aprobación no depende solo de cumplir requisitos. Depende de cómo se explica la operación y de si los números aguantan el análisis.
Convertimos la historia de la empresa en un documento claro, consistente y defendible ante el analista.
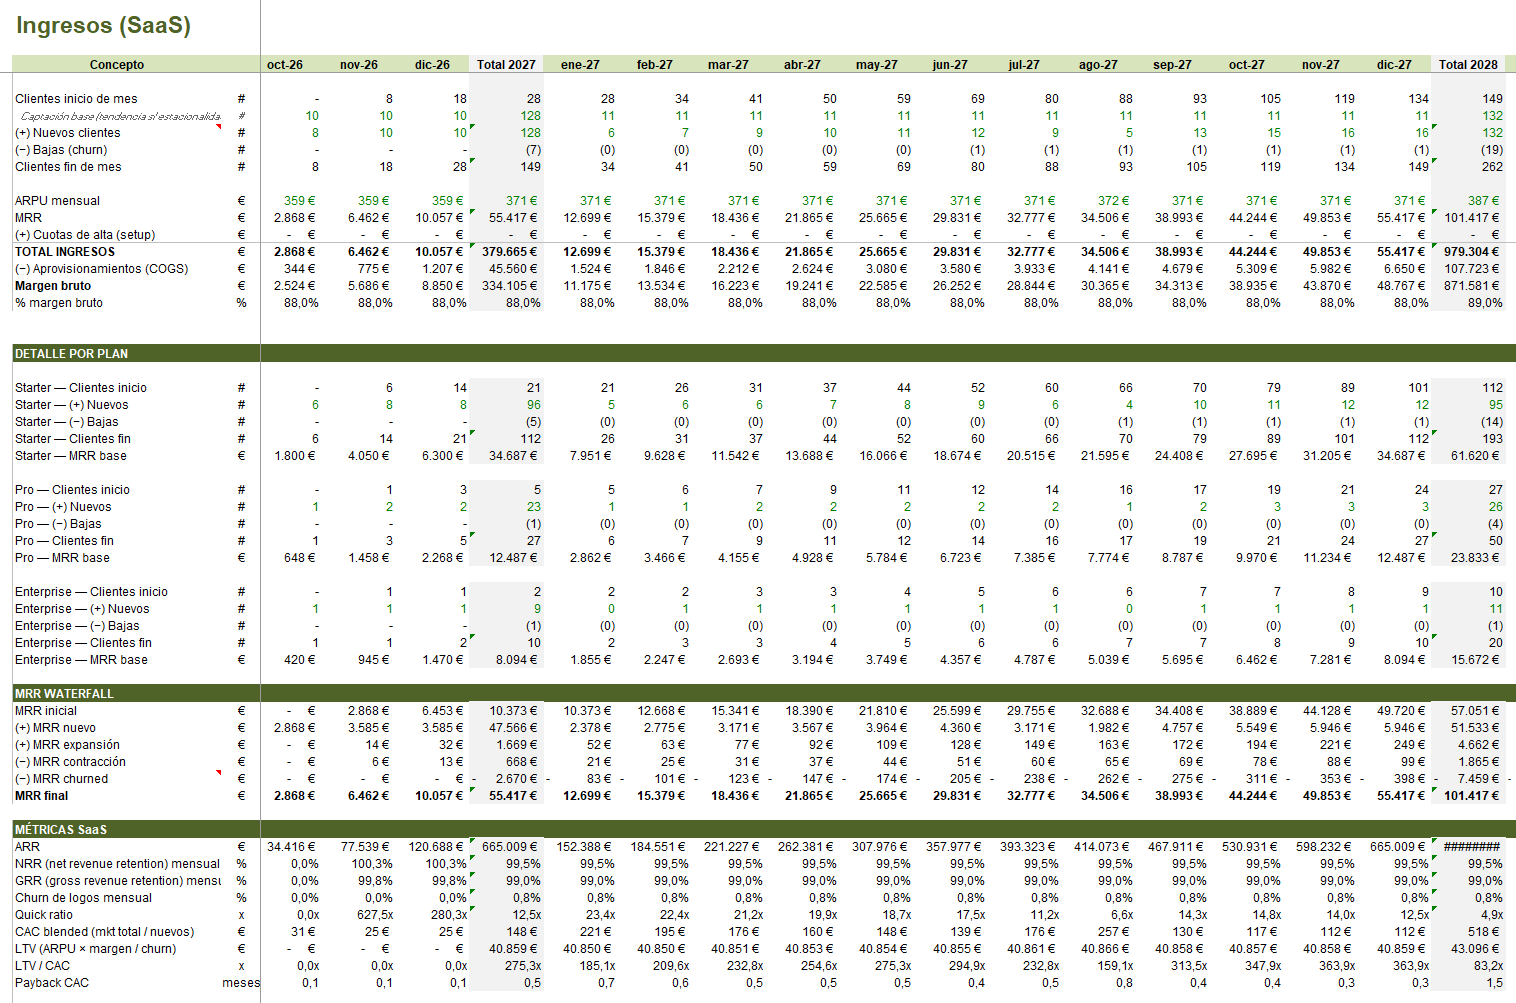
Construimos el modelo que justifica la necesidad de financiación, el uso de fondos y la capacidad de repago.
Tramitación completa del expediente, desde el diagnóstico de viabilidad hasta el desembolso.
Una selección de expedientes ENISA gestionados por Premoney, con el importe y la operación detrás de cada caso.


ENISA es la vía de financiación pública más potente para startups y pymes en España. Concede préstamos participativos no convertibles, sin avales ni garantías.
Puedes aprender más sobre ENISA en este post del blog.
Es un préstamo, no una subvención: hay que devolver el principal, los intereses y las comisiones. Lo que lo hace distinto es que se sitúa entre el préstamo bancario y el capital riesgo, y que refuerza tu solvencia ante terceros.
Se compone de dos tramos. El primero es Euríbor más un diferencial según el rating de tu operación, y se liquida por trimestres. El segundo es variable y depende de tu rentabilidad financiera: si es negativa, ese tramo es cero. Tiene un tope máximo fijado por tu rating.
Ninguna de las dos cosas. No se exigen garantías más allá del propio proyecto empresarial y del equipo que hay detrás. Y es deuda, no capital: nadie entra en tu accionariado y los socios no se diluyen. Además, los intereses son deducibles en el Impuesto sobre Sociedades.
De dos límites. El global, que nunca supera 1.500.000 € por cliente contando el grupo de empresas. Y el relativo, que sale de tu rating y de tus fondos propios ponderados, donde las aportaciones más recientes puntúan más.
Sociedades de capital (SA, SL, SAL, SLL) y cooperativas que cumplan la definición europea de pyme y ya estén constituidas. Autónomos, fundaciones y agrupaciones de interés económico quedan fuera. Los sectores inmobiliario y financiero también, salvo plataformas tecnológicas que solo pongan en contacto a las partes.
Sí, son 100% compatibles. La única restricción es no financiar los mismos gastos dos veces. ENISA + CDTI o ENISA + ICF es de las combinaciones que más recomendamos.
Sí. Lo que ENISA mira son tus fondos propios, y pueden venir de una ampliación de capital de los socios actuales. No hace falta un inversor externo ni una ronda cerrada.
Sí. ENISA exige que tus fondos propios sean, como mínimo, iguales al importe del préstamo que solicitas. Es uno de los criterios que más expedientes descarta de entrada, y se comprueba antes que ninguna otra cosa.
Preparamos el expediente (memoria y proyecciones) en 10 días.
La resolución de ENISA está tardando entre 30 y 90 días en 2026 con el nuevo fondo FEPYME. Nuestra aprobación más rápida este año llegó en menos de 30.
Analizamos los motivos de la denegación y, si hay margen, volvemos a presentar corrigiendo lo que falló. Nuestro ratio de aprobación es del 89% precisamente porque no presentamos expedientes que no estén listos.
Para cada servicio, una tipología. Puedes ver nuestros precios en este enlace
Por encima de 300.000 € sí: ENISA exige cuentas anuales auditadas externamente. Por debajo basta con las depositadas en el registro. Y el plazo importa: si no llegan a tiempo, ENISA aplica automáticamente el tipo máximo del segundo tramo de interés.
Sí. Si solicitas la certificación de empresa emergente y has obtenido un préstamo de ENISA en los últimos tres años, tienes aprobación directa del carácter innovador y del modelo de negocio escalable. Te lo tramitamos aquí.
Te diremos si encaja, qué vía tiene más sentido y cuánto costaría antes de empezar.